Rechnung, Lieferschein, Bestellung: Was ist der Unterschied?
Die Bestellung hält fest, was vereinbart wurde. Der Lieferschein begleitet die Ware und zeigt, was geliefert wurde. Die Rechnung rechnet ab, was der Lieferant dafür verlangt. Diese drei Aussagen können voneinander abweichen, deshalb vergleicht die Rechnungsprüfung alle drei.
AM KONKRETEN FALL
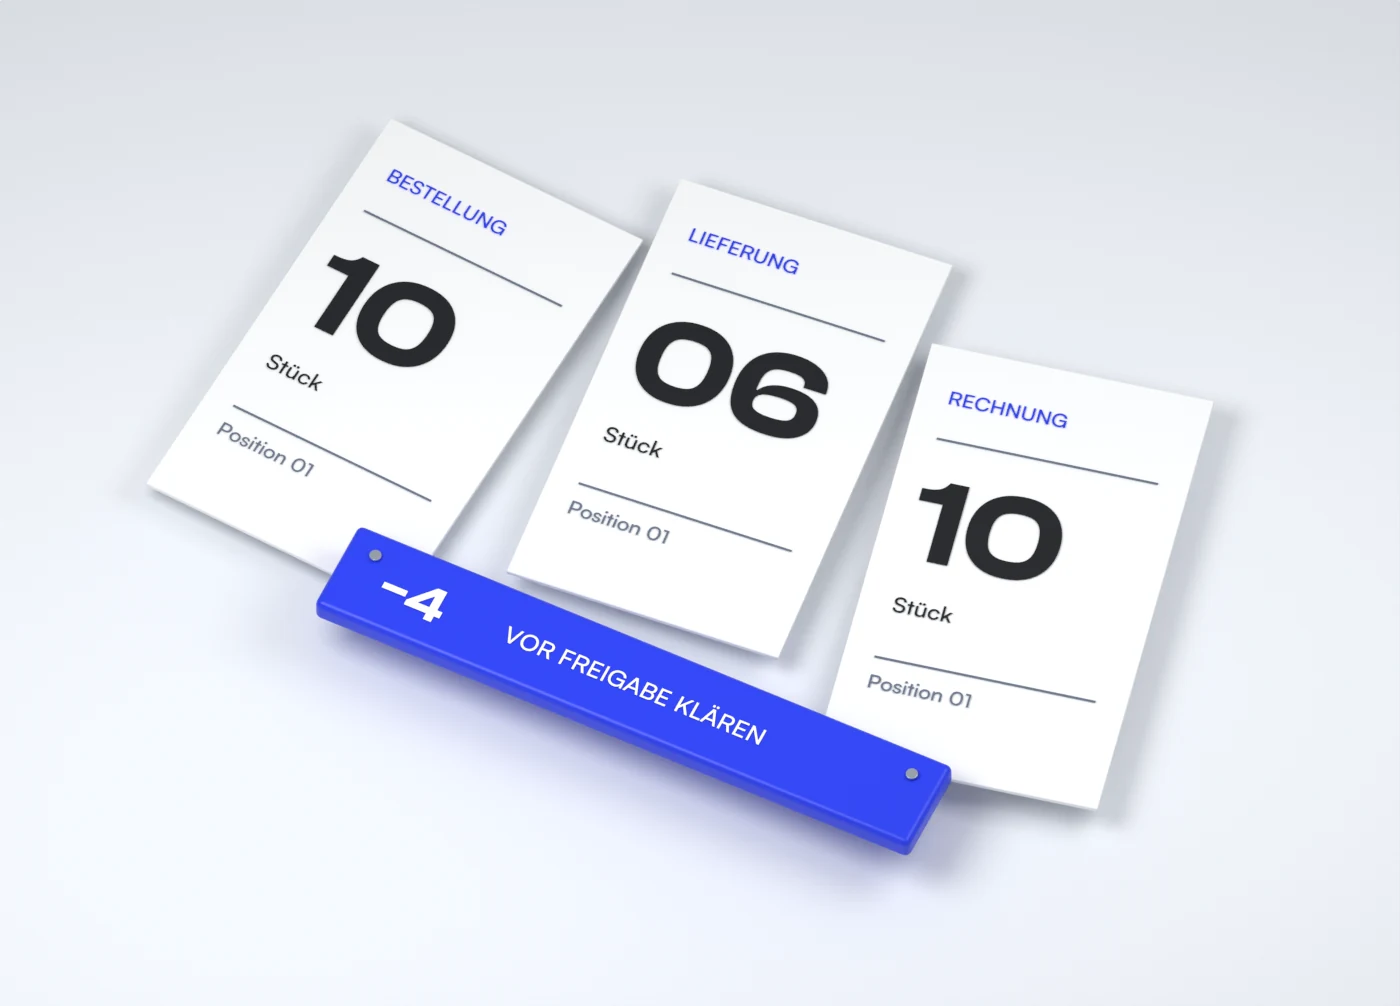
Bestellt, geliefert, berechnet
Bestellung: 10 Stück. Lieferschein: 6. Rechnung: 10 × 40 € netto.
- Bestellung B-104
- 10 Stück zu 40 € netto
- Lieferschein L-208
- 6 Stück
- Rechnung R-309
- 10 Stück · 400 € netto
4 Stück sind durch den vorliegenden Lieferschein nicht belegt. Klärung nötig.
Vor der Freigabe prüfenEine Abweichung ist noch keine Feststellung, dass die Rechnung falsch ist.
Rechtlich entscheidet der Inhalt, nicht die Überschrift. In Österreich gilt nach § 11 Abs. 2 UStG jede Urkunde als Rechnung, mit der ein Unternehmer über eine Lieferung abrechnet, gleichgültig, wie sie im Geschäftsverkehr heißt; das deutsche Umsatzsteuergesetz sagt in § 14 Abs. 1 dasselbe. Ein Lieferschein, der nur Ware und Menge festhält, rechnet nicht ab und ist damit keine Rechnung. Umgekehrt dürfen die Pflichtangaben einer Rechnung in Österreich auch in anderen Belegen stehen, auf die die Rechnung hinweist; in Deutschland kann eine Rechnung nach § 31 UStDV aus mehreren Dokumenten bestehen. Verweist eine Rechnung auf einen Lieferschein, muss der Ablauf diesen Beleg deshalb mitführen.
Für den Einstieg wählst du einen Lieferanten und eine wiederkehrende Belegart. Halte fest, wer den Wareneingang bestätigt und welches System den aktuellen Stand führt. Eine E-Mail mit dem Wort „geliefert“ und ein tatsächlich bestätigter Wareneingang sind unterschiedliche Grundlagen.
Dieser Artikel zeigt, wie ihr eine fachliche Prüfung vorbereitet. Buchung, steuerliche Beurteilung und Zahlungsfreigabe werden dadurch nicht automatisch erledigt. Welche Schritte der fertige Ablauf übernimmt, gehört ausdrücklich in den vereinbarten Umfang.
Belege: RIS: Umsatzsteuergesetz 1994 § 11, Österreich ↗ · Gesetze im Internet: § 14 UStG, Deutschland ↗ · Gesetze im Internet: § 31 UStDV, Deutschland ↗
Beispiel: Zehn bestellt, sechs geliefert
Die folgenden Daten sind erfunden. Bestellung B-104 enthält zehn Filter zu je 40 Euro netto. Lieferschein L-208 weist sechs Stück zur selben Position aus. Rechnung R-309 verlangt zehn Stück beziehungsweise 400 Euro netto. Für die ersten sechs Stück ist ein Liefernachweis vorhanden; vier bleiben offen.
Der Ablauf soll diese Differenz benennen und die Belege verlinken. Er darf weder vier fehlende Stück erfinden noch die gesamte Rechnung automatisch als falsch behandeln: Vielleicht liegt eine zweite Lieferung vor, vielleicht fehlt deren Dokument. Die richtige nächste Ausgabe ist eine konkrete Rückfrage.
| Beleg | Menge | Wert / Bedeutung |
|---|---|---|
| Bestellung B-104 | 10 Stück | 400 Euro netto vereinbart |
| Lieferschein L-208 | 6 Stück | Liefernachweis für 6 Stück |
| Rechnung R-309 | 10 Stück | 400 Euro netto berechnet |
| Offener Punkt | 4 Stück | Weiteren Liefernachweis oder Klärung anfordern |
MIT DEINEN ZAHLEN SPIELEN
Wie viel ist durch die Lieferung belegt?
Fiktive Bestellung und Rechnung: 10 Stück zu je 40 € netto. Verändere die bisher gelieferte Menge.
Berechnung: max(0, 10 − gelieferte Stück) × 40 €. Das ist eine Klärungsposition, keine automatische Kürzung oder vollständige Rechnungsprüfung.
Rechnungseingang: Rechnungen automatisch abrufen, auslesen und zuordnen
Am Anfang steht der Abruf. Der n8n-Trigger Email Trigger (IMAP) empfängt E-Mails aus dem Postfach, das du festlegst, zum Beispiel einem eigenen Rechnungspostfach, und kann ihre Anhänge herunterladen. n8n empfiehlt, diese Option nur bei Bedarf einzuschalten, weil sie die Verarbeitung erhöht. Mit eigenen Regeln bestimmst du zusätzlich, welche E-Mails der Trigger abruft.
n8n dokumentiert Extract From File für Formate wie PDF, CSV und XLSX. Die Ausgabe lässt sich anschließend strukturiert weiterverarbeiten. Das Auslesen einer Datei belegt allerdings noch nicht, dass die richtige Rechnungsposition oder ein schlechter Scan fachlich korrekt erkannt wurde.
Für unübersichtliche Rechnungstexte bietet n8n den KI-Node Information Extractor. Du legst ein Schema mit den gewünschten Feldern fest, etwa Rechnungsnummer, Bestellnummer, Menge und Einzelpreis, und der Node füllt es aus dem Text, den zum Beispiel Extract From File aus einer PDF gelesen hat. Bei der Rechnungsprüfung durch KI übernimmt die KI damit den ersten Schritt: Sie überträgt Angaben in Felder. Ob diese stimmen, prüfen danach feste Regeln.
Ordne die erkannten Angaben einem festen Datensatz zu: Lieferant, Belegnummer, Bestellnummer, Position, Menge, Einheit, Einzelpreis, Währung und Quelldatei. Fehlende Pflichtwerte bleiben offen. Die Originalunterlagen müssen für die prüfende Person erreichbar sein.
Wenn eure Lieferanten bereits strukturierte Belegdaten bereitstellen, prüft zuerst diesen Eingang. Für Scans wird ein geeigneter Erkennungsweg benötigt. Welcher Weg die konkreten Unterlagen korrekt verarbeitet, lässt sich an Beispieldateien prüfen; eine allgemeine PDF-Unterstützung genügt als Nachweis nicht.
Belege: n8n: Email Trigger (IMAP) ↗ · n8n: Extract From File ↗ · n8n: Information Extractor ↗
n8n-Workflow für die Rechnungsprüfung aufbauen
Die folgende Reihenfolge ist ein Plan für die Umsetzung, kein importierbarer Fertigworkflow. Welche Verbindungen nötig sind, hängt von eurem Postfach, Ablageort und Bestellsystem ab. Verwende für Zuordnung und Rechnung nach Möglichkeit strukturierte Werte; freie Textauswertung ist nur für die fehlenden Informationen nötig.
Entscheidend ist ein eindeutiger Ausgang je Beleg. „Passt“ darf erst entstehen, wenn alle benötigten Nachweise vorliegen. „Nachweis fehlt“ und „Abweichung gefunden“ müssen unterscheidbar bleiben. Ein technischer Fehler erhält einen eigenen Status und eine zuständige Person.
| Schritt | Benötigtes Ergebnis | Passende n8n-Bausteine |
|---|---|---|
| 1. Beleg übernehmen | Original, Eingangszeit und eindeutige Vorgangskennung sichern | Email Trigger (IMAP) mit heruntergeladenen Anhängen |
| 2. Felder auslesen | Lieferant, Rechnungsnummer, Bestellbezug, Position, Menge, Einheit und Betrag erfassen | Extract From File, XML, bei Freitext Information Extractor |
| 3. Nachweise zuordnen | Bestellung und tatsächlich vorhandene Lieferdaten verbinden | Anbindung an euer Bestellsystem oder eure Ablage |
| 4. Regeln anwenden | Einheiten, Mengen, Beträge und bereits bearbeitete Belege prüfen | Remove Duplicates und feste Rechenregeln |
| 5. Ergebnis übergeben | Nachweise, Abweichung und nächsten Bearbeiter gemeinsam ablegen | Zielsystem; Fehler-Workflow und Stop And Error für erkannte Fehler |
Belege: n8n: Extract From File ↗ · n8n: Remove Duplicates ↗ · n8n: Fehlerbehandlung ↗ · n8n: Email Trigger (IMAP) ↗ · n8n: XML ↗ · n8n: Information Extractor ↗
E-Rechnung mit n8n: XRechnung und ZUGFeRD zuerst strukturiert auslesen
Angaben geprüft am
Für deutsche Geschäftsvorgänge ist die Unterscheidung besonders wichtig: Eine einfache PDF ist nach der seit 2025 geltenden Definition keine strukturierte E-Rechnung. Das deutsche Bundesfinanzministerium nennt XRechnung und ZUGFeRD ab Version 2.0.1 als geeignete Formate, ausgenommen die ZUGFeRD-Profile MINIMUM und BASIC-WL. Bei hybriden E-Rechnungen wie ZUGFeRD ist bei Abweichungen der strukturierte Teil maßgeblich, nicht die lesbare PDF-Ansicht. Eine optisch gut lesbare PDF allein reicht deshalb als Datengrundlage nicht aus.
In n8n wandelt der XML-Node XML-Daten in JSON um, die der Workflow danach Feld für Feld prüfen kann. Kommt die XML als Datei, etwa als Anhang einer XRechnung, macht laut n8n-Dokumentation zuerst Extract From File daraus Text. ZUGFeRD verbindet eine PDF-Ansicht mit strukturierten Daten; ob euer Ablauf diesen strukturierten Teil zuverlässig ausliest, prüft ihr an echten Beispielbelegen eurer Lieferanten.
Unser Umsetzungsvorschlag beginnt mit der Formaterkennung: vorhandene strukturierte Rechnungsdaten auslesen und validieren; bei Text-PDFs die Felder übernehmen; für Bildscans einen passenden Erkennungsweg vorsehen. Alle drei Wege führen anschließend in dieselbe Mengen- und Preisprüfung. Ein formal gültiges Rechnungsformat beweist noch nicht, dass die Ware vollständig geliefert wurde.
Deutsche Fristen lassen sich nicht auf Österreich oder die Schweiz übertragen. Für Österreich beschreibt das Unternehmensserviceportal des Finanzministeriums einen Weg, Herkunft und Inhalt elektronischer Rechnungen abzusichern: einen verlässlichen Prüfpfad zwischen Rechnung und Lieferung, zum Beispiel durch Abgleich mit Bestellung und Lieferschein. Das ist genau der Abgleich aus diesem Artikel; ob euer Ablauf als Prüfpfad genügt, klärt ihr mit eurer Steuerberatung. Für den technischen Start zählt zunächst, welche Originalformate eure Lieferanten tatsächlich schicken.
| Land | Regel | Folge für den Ablauf |
|---|---|---|
| Deutschland | Unternehmen müssen E-Rechnungen seit 2025 empfangen können; ein E-Mail-Postfach genügt dafür | Eingang für XML-Dateien und hybride PDFs vorsehen |
| Deutschland | Sonstige Rechnungen bleiben bis Ende 2026 zulässig, bei Vorjahresumsatz bis 800.000 Euro bis Ende 2027; PDF per E-Mail nur mit Zustimmung des Empfängers | Bis dahin kommen PDF, Papier und E-Rechnung gemischt an |
| Österreich | Rechnungen an Unternehmen dürfen als PDF oder per E-Mail kommen, wenn der Empfänger zustimmt; an den Bund seit 2014 nur strukturiert | Gemischte Formate einplanen |
| Österreich | Wird eine E-Rechnung in ein anderes Format umgewandelt, muss erkennbar bleiben, dass sich der Inhalt nicht geändert hat | Original neben den ausgelesenen Feldern aufbewahren |
Belege: Deutsches BMF: E-Rechnung, strukturierte Daten und Übergangsregeln ↗ · n8n: XML ↗ · n8n: Extract From File ↗ · Unternehmensserviceportal (BMF Österreich): e-Rechnung ↗
Stück, Karton oder Gutschrift: Hier entscheidet die Prüflogik
Vor dem Mengenvergleich müssen Einheit und Vorzeichen stimmen. Sechs Kartons sind keine sechs Stück. Im eigenen Beispieldatensatz enthält ein Karton fünf Filter: Zwei gelieferte Kartons entsprechen zehn Stück, wenn diese Umrechnung für genau den Artikel bestätigt ist. Ohne gepflegte Umrechnung bleibt die Position offen.
Die Rechenarbeit gehört in feste Regeln. KI kann unübersichtliche Belege erschließen; die Differenz zwischen zehn berechneten und sechs belegten Stück wird anschließend deterministisch berechnet. Geldbeträge sollten mit einer festgelegten Dezimal- und Rundungslogik verarbeitet werden. Die Anweisung „ungefähr gleich“ ist keine brauchbare Preistoleranz.
Speichere die Originalangabe und das normalisierte Prüffeld getrennt, beispielsweise „2 Kartons“ neben „10 Stück“. Ergänze die verwendete Umrechnungsregel und den Quellenbezug. Die zuständige Person kann dann erkennen, ob die Abweichung in der Lieferung liegt oder bereits beim Auslesen und Umrechnen entstanden ist. Adressen taugen ebenfalls nicht als Abgleichschlüssel: Die Rechnung muss Namen und Anschrift des Abnehmers nennen, geliefert werden kann aber an einen anderen Ort, etwa eine Baustelle. Ordne deshalb über Bestell- und Positionsnummern zu.
| Eingang | Regel | Ergebnis |
|---|---|---|
| 2 Kartons, 5 Stück je Karton bestätigt | In dieselbe Einheit umrechnen | 10 Stück vergleichen |
| 2 Kartons, Inhalt unbekannt | Keine Umrechnung raten | Einheit klären |
| Gutschrift zur Rechnung | Eigenen Belegtyp und Bezug prüfen | Keine zusätzliche Lieferung zählen |
| Preisabweichung von 0,02 Euro | Freigegebene Rundungstoleranz anwenden | Begründeter Status statt KI-Schätzung |
| Rechnungsadresse weicht von der Lieferadresse ab | Adressen nicht als Abweichung werten | Zuordnung über Bestell- und Positionsnummer |
Belege: RIS: Umsatzsteuergesetz 1994 § 11, Österreich ↗ · Gesetze im Internet: § 14 UStG, Deutschland ↗
Doppelte Eingänge dürfen keine doppelte Arbeit auslösen
Ein Lieferant schickt dieselbe Rechnung erneut; jemand lädt sie zusätzlich in den Ordner. Der Dateiname kann unterschiedlich sein, obwohl es derselbe fachliche Beleg ist. Definiert daher einen Abgleichschlüssel, etwa Lieferant plus Rechnungsnummer, und einen eigenen Umgang mit korrigierten Fassungen.
Der n8n-Node Remove Duplicates unterscheidet doppelte Elemente innerhalb eines Eingangs und solche aus früheren Ausführungen. Mit der Einstellung Value Is New vergleicht er ein Feld oder eine Feldkombination mit eindeutiger Kennung, etwa Lieferant plus Rechnungsnummer, und merkt sich standardmäßig 10.000 Einträge. Diese Möglichkeiten helfen bei der Gestaltung, ersetzen aber keine vollständige Buchungs- oder Zahlungsabsicherung.
Für den Pilot soll eine Dublette als solche sichtbar bleiben und nicht noch einmal denselben Folgeauftrag erzeugen. Eine korrigierte Rechnung mit geändertem Betrag bekommt eine Rückfrage zur Version. Ein pauschales Löschen aller gleich benannten Dateien wäre dafür zu grob.
Belege: n8n: Remove Duplicates ↗
Ein technisch fehlerfreier Lauf ist noch kein geprüftes Ergebnis
n8n bietet Fehler-Workflows und einen Stop-And-Error-Schritt. Damit kann ein technischer oder bewusst erkannter Fehler einen definierten Weg auslösen. Eine fehlende Bestellnummer muss jedoch zuerst als Problem erkannt und entsprechend behandelt werden.
Unsere Abnahme umfasst deshalb vier Fälle: vollständig passende Belege, Teillieferung, fehlende Zuordnung und wiederholter Eingang. Für jeden Fall legen wir fest, welcher Status und welche Rückfrage im Zielsystem erscheinen sollen. Ein erfolgreicher Programmlauf allein ist nicht das Abnahmekriterium.
Die Übergabe enthält Belegnummern, Position, festgestellte Differenz, verlinkte Quellen und eine zuständige Person. Das spart Suchwege bei der Klärung. Eine bloße Meldung „Rechnung prüfen“ verschiebt dagegen fast die gesamte Arbeit zurück ins Team.
Soll das Ergebnis weiter in die Buchhaltung, braucht deren Programm eine passende Schnittstelle. Automatisches Verbuchen oder eine Zahlungsvormerkung bleibt ein eigener Schritt mit eigener Freigabe, auch wenn der Abgleich sauber durchgelaufen ist.
Belege: n8n: Fehlerbehandlung ↗
Was kostet die Rechnungsprüfung mit n8n?
Angaben geprüft am
n8n Cloud rechnet nach Workflow-Ausführungen ab. Im Starter-Plan sind 2.500 Ausführungen im Monat enthalten, für 20 Euro monatlich bei Jahreszahlung; Pro beginnt bei 50 Euro für 10.000. Selbst betrieben kostet die Community Edition keine Lizenz, dafür tragt ihr Server und Wartung. Ein Lauf zählt einmal, egal wie viele Schritte er hat. Vorsicht bei Zeitplänen: Fragt ein Workflow alle fünf Minuten nach neuen Belegen, ergibt das laut n8n rund 8.600 bis 8.900 Ausführungen im Monat, auch an Tagen ohne Rechnung.
Dazu kommen externe Dienste, etwa Texterkennung für Scans und KI-Modelle für unstrukturierte PDFs. Sie laufen über eigene Konten bei den Anbietern oder, auf Cloud Starter und Pro, über vorausbezahlte Gateway credits von n8n. Erfasse deshalb pro Monat Belege, erkannte Positionen, Ausführungen, nötige Erkennungsschritte und menschliche Klärungen. Die vollständige Plattformübersicht findest du in unserem Werkzeugvergleich.
Für die Wirtschaftlichkeit zählt besonders die Zeit bis zur geklärten Abweichung. Miss, wie oft jemand Unterlagen nachsuchen oder Werte korrigieren muss. Halte außerdem den Pflegeaufwand für neue Lieferantenlayouts fest. Aus den Ergebnissen lässt sich ein sinnvoller nächster Umfang ableiten.
Wir können zunächst einen klaren Eingang mit einem Lieferanten verbinden und die vereinbarten Prüffälle umsetzen. Einrichtung, laufende Nutzung und Betreuung weisen wir dabei getrennt aus; ein konkretes Angebot folgt, sobald der Umfang geklärt ist. Kann das Team die Übergaben verwenden, lässt sich derselbe Aufbau auf weitere geeignete Vorgänge ausdehnen.
Belege: n8n: Workflow-Ausführungen und Preise ↗ · n8n: Host n8n (selbst betreiben, Community Edition) ↗ · n8n: Gateway credits ↗
Weiterlesen: n8n oder Claude Code: Abläufe automatisieren oder Software bauen? →
Weiterlesen: Was kostet KI-Automatisierung? Kosten berechnen, Angebote vergleichen →
ZUM SELBST AUSPROBIEREN
Mengen, Einheiten und Dubletten prüfen
Vorlage ausfüllen, am Beispiel prüfen und den nächsten Schritt festlegen. Kostenlos und ohne Anmeldung als bearbeitbare Markdown-Datei.
Mengen, Einheiten und Dubletten prüfen · MarkdownEinordnung und Methode
Dokumentationsgestützte Anleitung mit eigenen fiktiven Beispielen. Die interaktiven Ansichten zeigen festgelegte Soll-Ergebnisse, keine durchgeführten Produktläufe. Rechtliche Hinweise geben Gesetzestext und Behördenquellen wieder und ersetzen keine Steuerberatung.
Quellen & weiterführende Informationen
Ein ausdrücklich dokumentiertes Prüfdatum steht direkt bei der Quelle. Herstellerinformationen belegen Funktionen und Konditionen, keine Erfolgsquote für euren Betrieb.
- n8n: Extract From File ↗ · Geprüft
- n8n: Remove Duplicates ↗ · Geprüft
- n8n: Fehlerbehandlung ↗ · Geprüft
- n8n: Workflow-Ausführungen und Preise ↗ · Geprüft
- Deutsches BMF: E-Rechnung, strukturierte Daten und Übergangsregeln ↗ · Geprüft
- n8n: Email Trigger (IMAP) ↗ · Geprüft
- n8n: Information Extractor ↗ · Geprüft
- n8n: XML ↗ · Geprüft
- RIS: Umsatzsteuergesetz 1994 § 11, Österreich ↗ · Geprüft
- Gesetze im Internet: § 14 UStG, Deutschland ↗ · Geprüft
- Gesetze im Internet: § 31 UStDV, Deutschland ↗ · Geprüft
- Unternehmensserviceportal (BMF Österreich): e-Rechnung ↗ · Geprüft
- n8n: Gateway credits ↗ · Geprüft
- n8n: Host n8n (selbst betreiben, Community Edition) ↗ · Geprüft
DEINE EINRICHTUNG MIT PIKSEL
Eine Abweichung mit den Belegen, die sie erklären.
Wo kommen Bestellung, Rechnung und bestätigter Wareneingang an? Wir grenzen zunächst einen Lieferantenfall ab. Das Einrichtungsangebot umfasst die Zuordnung, vereinbarte Rechenprüfungen und eine Rückfrage, mit der die zuständige Person weiterarbeiten kann.
Das kann deine Einrichtung umfassen:
- Originalbelege und eindeutige Positionskennungen zusammenführen
- Teillieferung, Einheiten und doppelte Eingänge nach festen Regeln prüfen
- Differenz, Belegverweise und Zuständigkeit im Zielsystem übergeben
Unverbindliche Anfrage. Den Umfang und Preis vereinbaren wir vor der Beauftragung.